SBA 7(a)-Darlehen für 2025: Bringen Sie Ihr Unternehmenswachstum in Schwung
Kleine Unternehmen stoßen oft auf finanzielle Hürden, wenn sie ihr Geschäft ausweiten, ihren Cashflow verbessern oder neue Chancen nutzen wollen. SBA-7(a)-Kredite für 2025 könnten eine Lösung sein – eine Finanzierungslösung, die Unternehmern helfen soll, diese Herausforderungen leichter zu meistern.
Mit wettbewerbsfähigen Zinssätzen, flexiblen Konditionen und der Sicherheit staatlicher Unterstützung bieten diese Kredite die dringend benötigte Hilfe, um Ihre Geschäftsvision in die Realität umzusetzen. Ob Sie expandieren, Ihre Ausrüstung modernisieren oder ein neues Unternehmen gründen möchten – SBA 7(a) -Kredite sind auf die unterschiedlichsten Finanzierungsbedürfnisse zugeschnitten.
Dieser Leitfaden führt Sie durch die wichtigsten Vorteile, den schrittweisen Antragsprozess und zeigt Ihnen, welche häufigen Fehler Sie bei der Beantragung eines SBA 7(a)-Darlehens für das Jahr 2025 vermeiden sollten.
Warum sollten Sie sich im Jahr 2025 für SBA-Geschäftskredite entscheiden?
Das SBA-7(a)-Kreditprogramm zählt weiterhin zu den beliebtesten Finanzierungsmöglichkeiten für kleine Unternehmen. Was genau macht SBA-Kredite zu einer bevorzugten Wahl für kleine Unternehmen? Hier sind einige der besonderen Vorteile:
- Flexible Bedingungen: SBA 7(a)-Darlehen bieten Rückzahlungsfristen von bis zu 25 Jahren, abhängig vom Verwendungszweck des Darlehens.
- Niedrige Zinsen: Wettbewerbsfähige Zinssätze stellen sicher, dass Unternehmen Zugang zu günstigen Finanzierungen erhalten.
- Staatlich abgesicherte Zusicherung: Dank teilweiser Garantien der US-amerikanischen Small Business Administration sind Kreditgeber eher bereit, Kredite für Kleinunternehmen zu genehmigen, selbst für solche mit begrenzter Kredithistorie.
Diese Vorteile ermöglichen es Unternehmern, ehrgeizige Wachstumspläne mit überschaubarem finanziellen Risiko zu verfolgen.
Ob Sie Ihren Betrieb erweitern, neue Geräte kaufen oder Ihr Betriebskapital verwalten möchten, SBA 7(a)-Darlehen bieten die finanzielle Unterstützung, die Sie zur Verwirklichung Ihrer Geschäftsziele benötigen. Die Kombination aus staatlicher Unterstützung und günstigen Konditionen macht dieses Darlehensprogramm für viele Unternehmer zu einer attraktiven Option.
Schritt-für-Schritt-Anleitung für SBA 7(a)-Darlehen im Jahr 2025
Die Beantragung von SBA 7(a)-Krediten im Jahr 2025 erfordert eine sorgfältige Vorbereitung. Nachfolgend finden Sie eine Schritt-für-Schritt-Anleitung zur Vereinfachung des Prozesses:
Prüfen Sie Ihre Anspruchsberechtigung: Stellen Sie sicher, dass Ihr Unternehmen die Kriterien der SBA erfüllt. Dazu gehören:
- Geschäftstyp (muss gewinnorientiert sein)
- Erfüllung der Größenstandards der SBA
- Betrieb innerhalb der USA oder ihrer Territorien
Bereiten Sie Ihre Unterlagen vor: Zu den wichtigsten Dokumenten, die Sie benötigen, gehören:
- Ein umfassender Geschäftsplan
- Drei Jahre Jahresabschlüsse und Steuererklärungen
- Persönliche Jahresabschlüsse von Unternehmern
Wählen Sie einen von der SBA zugelassenen Kreditgeber: Die Wahl eines Kreditgebers mit Erfahrung in der Bearbeitung von SBA-Krediten kann den Prozess beschleunigen. Eine gute Beziehung zu Ihrem Kreditgeber trägt zu einer reibungsloseren Kommunikation und besserer Unterstützung während des gesamten Antragsverfahrens bei.
Reichen Sie Ihren Antrag ein: Es ist entscheidend, den SBA 7(a)-Antrag korrekt und vollständig auszufüllen. Fehlende oder fehlerhafte Angaben können zu Verzögerungen oder sogar zur Ablehnung führen.
Genehmigung und Auszahlung: Nach der Genehmigung werden die Mittel ausgezahlt, sodass Sie sofort in Ihr Unternehmen investieren können. Verwenden Sie die Mittel gemäß Ihrem angegebenen Zweck, um den größtmöglichen Nutzen für Ihre Geschäftstätigkeit zu erzielen.
Erfolgsgeschichten mit SBA 7(a)-Darlehen
Hier sind einige Beispiele aus der Praxis, die veranschaulichen, wie SBA 7(a)-Kredite kleinen Unternehmen zu Wachstum und langfristigem Erfolg verhelfen können.
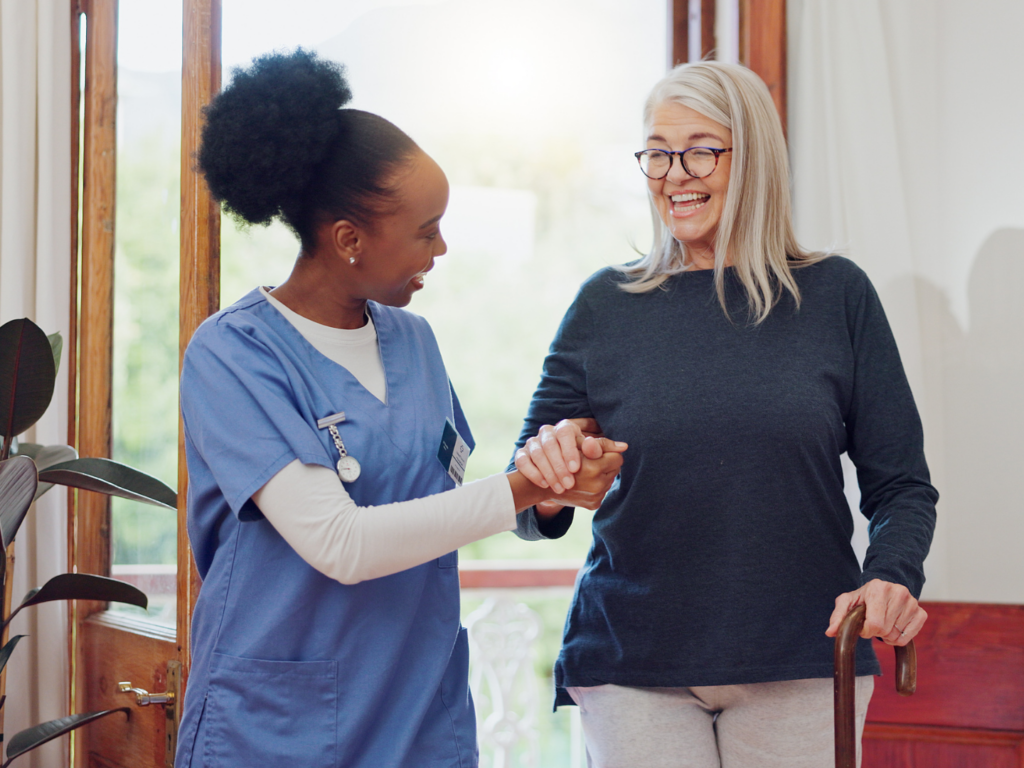
Fallstudie: Unternehmen für häusliche Krankenpflege in Philadelphia
Ein Unternehmen für häusliche Krankenpflege in Philadelphia musste seinen Betrieb erweitern, um der steigenden Nachfrage nach häuslichen medizinischen Dienstleistungen gerecht zu werden. Das Unternehmen benötigte Kapital, um zusätzliches Personal einzustellen, in medizinische Geräte zu investieren und seine digitale Terminplanungsplattform zu verbessern. Durch die Gewährung eines SBA 7(a)-Darlehens konnte das Unternehmen seine Belegschaft vergrößern, hochwertige Geräte anschaffen und seine technologische Infrastruktur verbessern. Dadurch konnte nicht nur der Kundenstamm vergrößert, sondern auch die Serviceeffizienz verbessert werden, was innerhalb der ersten sechs Monate der Expansion zu einem Umsatzanstieg führte.
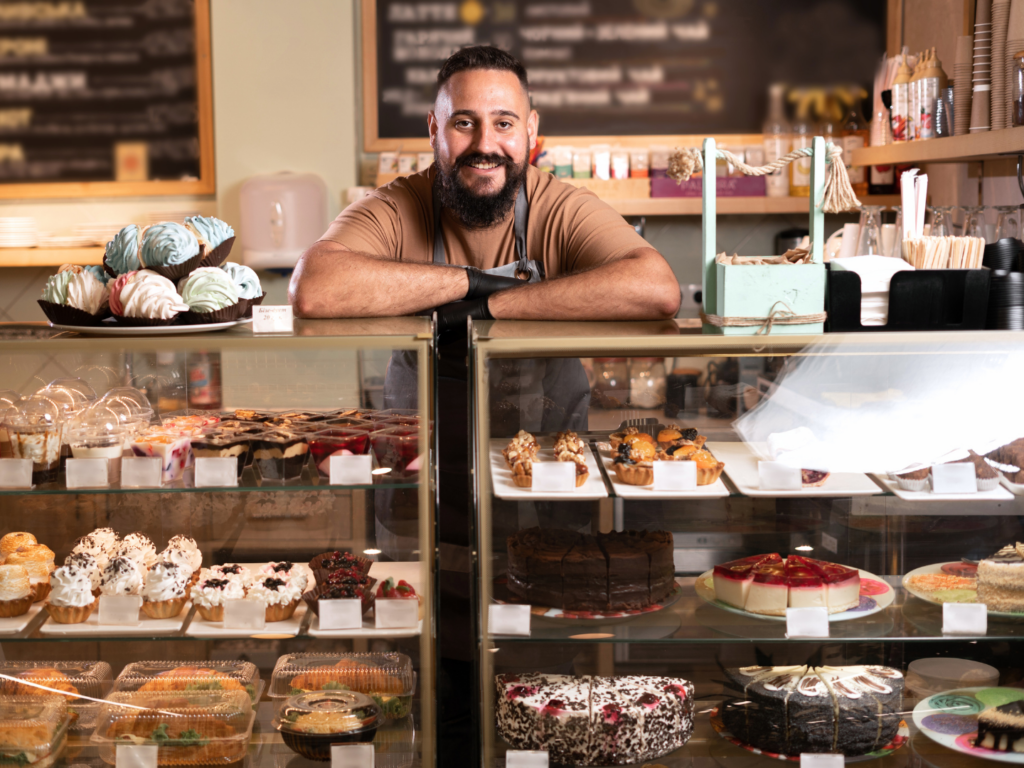
Fallstudie: Bäckerei-Franchise im Lehigh Valley
Eine Bäckerei in Lehigh Valley wollte zwei weitere Filialen eröffnen, um einen wachsenden Markt in den umliegenden Gemeinden zu erschließen. Die Kosten für den Kauf von gewerblicher Bäckereiausstattung und die Anmietung neuer Ladenlokale stellten jedoch eine erhebliche finanzielle Herausforderung dar. Mit einem SBA 7(a)-Darlehen sicherte sich die Franchise die Finanzierung, die sie für die Umsetzung ihrer Expansionspläne benötigte. Das Ergebnis war eine erfolgreiche Eröffnung beider neuen Filialen, eine Steigerung der Produktionskapazität und ein deutlicher Anstieg der Markenbekanntheit in der gesamten Region. Innerhalb eines Jahres verzeichnete die Franchise einen erheblichen Anstieg des Gesamtumsatzes und war für weiteres Wachstum gut aufgestellt.
Häufige Fehler, die Sie bei der Beantragung von SBA-Darlehen vermeiden sollten
Um SBA 7(a)-Darlehen für Wachstum bis 2025 zu erhalten, geht es nicht nur darum, die Anforderungen zu erfüllen – es geht auch darum, den Kreditgebern überzeugende Argumente zu präsentieren. Hier sind häufige Fehler, die Ihren Antrag scheitern lassen können:
Unvollständige Bewerbungen:
Stellen Sie sicher, dass Sie alle erforderlichen Dokumente beigefügt und alle Abschnitte des Antrags ausgefüllt haben. Fehlende Angaben können zu Verzögerungen oder sogar zur völligen Ablehnung führen.
Ignorieren der Teilnahmekriterien:
Vergewissern Sie sich vor der Antragstellung, dass Ihr Unternehmen die Förderkriterien der SBA erfüllt. Das Übersehen dieser Anforderungen verschwendet wertvolle Zeit und Mühe.
Fehlen eines überzeugenden Geschäftsplans:
Ein detaillierter Geschäftsplan, der Ihre Ziele, Strategien und Finanzprognosen darlegt, kann Ihre Chancen auf eine Genehmigung erheblich verbessern.
Kreditkonditionen übersehen:
Informieren Sie sich über die Konditionen Ihres Kredits, einschließlich Zinssätze, Gebühren und Rückzahlungspläne. So können Sie sicherstellen, dass Sie den Kredit effektiv verwalten können.
Fördern Sie Ihr Unternehmenswachstum mit SBA 7(a)-Darlehen für 2025
Im Jahr 2025 bieten sich kleinen Unternehmen mehr Chancen denn je, erfolgreich zu sein – vorausgesetzt, sie verfügen über die richtige finanzielle Unterstützung. SBA-7(a)-Kredite für 2025 sind eine bewährte, flexible und kostengünstige Lösung, um Unternehmern beim Erreichen ihrer Wachstumsziele zu helfen. Indem Sie den Antragsprozess sorgfältig befolgen, häufige Fehler vermeiden und die einzigartigen Vorteile des Kredits nutzen, können Sie Ihr Unternehmen für nachhaltigen Erfolg positionieren.
Ob Sie eine neue Produktlinie einführen oder in neue Märkte expandieren, SBA-Kredite können Ihnen die finanzielle Unterstützung bieten, die Sie benötigen. Machen Sie noch heute den ersten Schritt, indem Sie Ihre Berechtigung prüfen und kontaktieren ein von der SBA zugelassener Kreditgeber, um Ihre Zukunft zu sichern.
FAQs – SBA 7(a)-Darlehen für 2025
Was sind SBA 7(a)-Darlehen und wie funktionieren sie?
SBA 7(a)-Darlehen sind staatlich geförderte Darlehen, die Kleinunternehmen finanzieren. Sie bieten flexible Konditionen, niedrige Zinssätze und können für verschiedene Zwecke verwendet werden, darunter Betriebskapital, Gerätekäufe und Immobilien.
Wie beantrage ich im Jahr 7 SBA 2025(a)-Darlehen?
Um sich zu bewerben, stellen Sie zunächst sicher, dass Ihr Unternehmen die SBA-Berechtigungskriterien erfüllt, bereiten Sie die erforderlichen Dokumente vor, wählen Sie einen zugelassenen Kreditgeber aus und reichen Sie einen vollständigen Antrag ein.
Wofür können SBA 7(a)-Darlehen verwendet werden?
SBA-Kredite können als Betriebskapital, zum Kauf von Ausrüstung, zur Refinanzierung von Schulden, zum Kauf von Immobilien oder zur Erweiterung Ihres Geschäftsbetriebs verwendet werden.
Wie lange dauert es, bis ein SBA-Darlehen genehmigt wird?
Der Genehmigungsprozess kann je nach Kreditgeber und Komplexität Ihres Antrags variieren. Eine Institution, wie Quaint Oak Bank, ein bevorzugter Kreditpartner der SBA, bietet Lösungen zur Beschleunigung des Kreditprozesses.
Können Franchiseunternehmen SBA 7(a)-Darlehen für 2025 beantragen?
Ja, Franchiseunternehmen können sich bewerben, sofern sie die Teilnahmevoraussetzungen erfüllen, darunter einen soliden Geschäftsplan und Finanzprognosen.
Kontaktieren Sie uns heute!
Alle Kredite unterliegen der Genehmigung
1 Diese Fallstudien sind für nur zur Veranschaulichung und stellen keine tatsächlichen Kunden oder spezifischen Geschäftsergebnisse dar. Es handelt sich um hypothetische Beispiele, die zeigen sollen, wie SBA 7(a)-Kredite von verschiedenen Arten von Unternehmen genutzt werden können. Die einzelnen Ergebnisse können je nach Faktoren wie Unternehmensgröße, Branche und Kreditbedingungen variieren. (Dies wird im Abschnitt „Offenlegung“ aufgeführt.)